Cina iniezione 54 miliardi: lo stimolo statale non basta a fermare il calo delle azioni
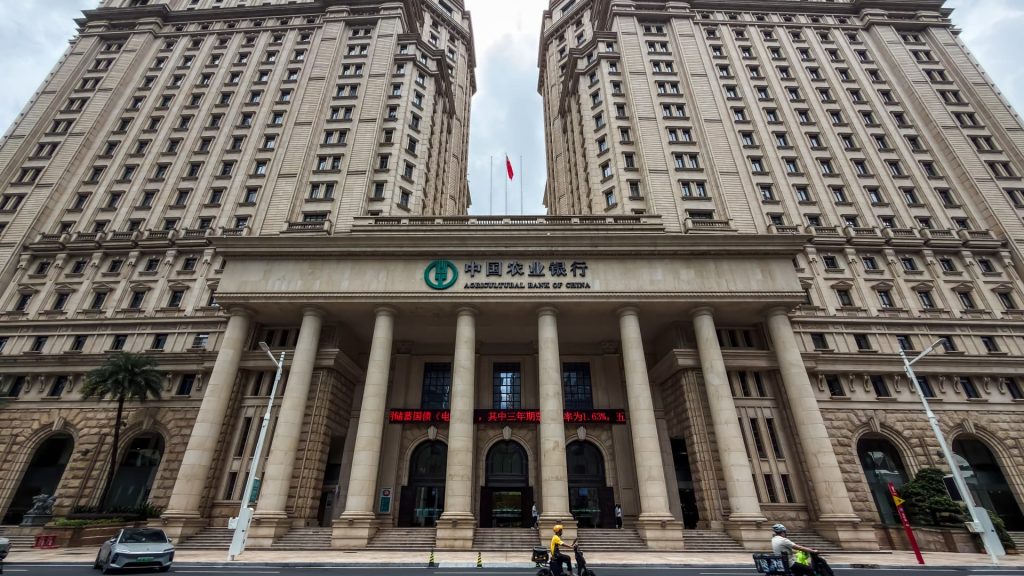
La Cina ha avviato una ricapitalizzazione di 360 miliardi di yuan (circa 54 miliardi di dollari) destinata a tre grandi banche statali e a cinque compagnie assicurative, con il Ministero delle Finanze e il colosso del tabacco come principali finanziatori. L’obiettivo è rafforzare i cuscinetti patrimoniali del sistema finanziario e sostenere la prossima ondata di investimenti in intelligenza artificiale e tecnologie avanzate. Tuttavia, nonostante l’intervento, le quotazioni di banca e assicurazione quotate a Hong Kong hanno subito una flessione più marcata rispetto al mercato più ampio. Questo episodio mette in luce le tensioni tra la necessità di stimolo e le dinamiche di mercato ancora deboli.
- Iniezione di 360 miliardi di yuan a banche e assicurazioni, la prima volta per il settore assicurativo.
- Le azioni di Banca Agricola, ICBC e delle principali assicurazioni hanno perso dal 2 % al 4 %.
- Gli esperti prevedono un impatto limitato a breve termine, con la domanda di credito ancora il principale freno.
Sentiment: BEARISH
Motivazioni e meccanismi della ricapitalizzazione
Il Ministero delle Finanze, supportato da China National Tobacco Corp, ha deciso di destinare 360 miliardi di yuan a otto istituzioni chiave: tre banche di proprietà statale – Agricultural Bank of China, Industrial and Commercial Bank of China e la Export‑Import Bank of China – e cinque compagnie assicurative, tra cui China Life e China Taiping. L’iniezione rappresenta una risposta diretta alla compressione dei margini netti d’interesse, che ha spinto le banche a ridurre i profitti a causa di tassi di deposito più alti rispetto ai tassi sui prestiti. Inoltre, il settore assicurativo ha visto un deterioramento dei ratio di solvibilità, scesi a 180,6 % dal 204,5 % dell’anno precedente, sebbene ancora al di sopra del requisito minimo del 100 %. Le autorità hanno inoltre previsto collocamenti privati di azioni A per raccogliere capitali aggiuntivi, con la Banca Agricola e ICBC che mirano a raccogliere rispettivamente 160 miliardi e 100 miliardi di yuan da investitori istituzionali. Il capitale aggiuntivo dovrebbe consentire alle banche di assorbire meglio le perdite su crediti deteriorati e di sostenere la prossima ondata di investimenti strategici, in particolare nei settori dell’intelligenza artificiale e delle tecnologie avanzate, come ha sottolineato Han Shen Lin dell’Asia Group.
Reazioni di mercato e valutazioni degli analisti
Nonostante l’intervento di massa, le quotazioni di Hong Kong di tutte le istituzioni coinvolte hanno subito un calo significativo lunedì, con la Banca Agricola in perdita del 2,7 % e ICBC del 2,3 %, mentre China Taiping ha registrato un ribasso quasi del 4 %. Gli analisti di Citibank hanno osservato che la dimensione ridotta rispetto alle aspettative del mercato indica una posizione patrimoniale più solida delle assicurazioni cinesi, riducendo l’urgenza di ulteriori ricapitalizzazioni aggressive. Gary Ng di Natixis ha suggerito che, con una maggiore capacità di capitale, le istituzioni potrebbero essere spinte a mobilizzare risorse nei mercati dei capitali, acquistando obbligazioni e azioni per sostenere la liquidità. Tuttavia, Bruce Pang, membro del Chief Economist Forum in Cina, ha avvertito che il vero vincolo per la crescita del credito rimane la domanda debole, non la mancanza di capitale. In questo contesto, l’impatto a breve termine dell’iniezione è considerato limitato: le banche non potranno tradurre immediatamente il capitale in nuovi prestiti se le imprese non mostrano segni di ripresa della domanda.
Prospettive macroeconomiche e implicazioni per la politica monetaria
Il contesto macroeconomico cinese resta caratterizzato da una crescita che ha iniziato a rallentare nel terzo trimestre del 2026, con il governo che ha adottato un tono più prudente, riconoscendo “difficoltà e sfide” rispetto ai precedenti messaggi ottimisti. La risposta di Pechino è stata un aumento dell’emissione di obbligazioni governative e un rinnovato focus su progetti infrastrutturali, ma senza un vero e proprio pacchetto di stimolo massiccio. Larry Hu di Macquarie prevede che la politica fiscale “incrementale” sarà sufficiente per raggiungere gli obiettivi di crescita annuali, lasciando spazio a una politica monetaria più cauta. La pressione sui margini bancari continuerà a persistere finché i tassi di interesse rimarranno bassi, rendendo più difficile per le banche ricostituire capitale attraverso utili trattenuti. La ricapitalizzazione, quindi, funge più da “cuscinetto di sicurezza” che da leva di crescita immediata, consentendo al sistema finanziario di gestire meglio i potenziali shock e di sostenere la qualità del credito in un ambiente di domanda debole. In sintesi, la mossa di Pechino dimostra una volontà di stabilizzare il settore finanziario, ma la sua capacità di tradurre il capitale aggiuntivo in crescita reale dipenderà dalla ripresa della domanda interna e dalla capacità delle imprese di investire in settori ad alta tecnologia.