Exxon punta al ritorno in Venezuela: una svolta strategica per il petrolio pesante
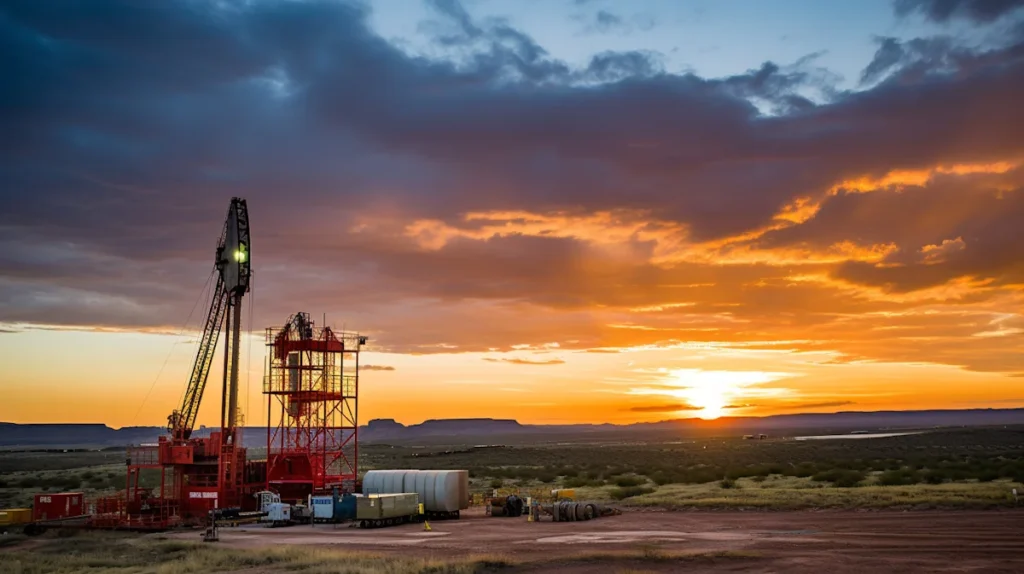
Dopo quasi vent’anni di assenza, ExxonMobil sembra pronta a riaprire le porte del più grande giacimento di petrolio al mondo, quello venezuelano. La notizia di un accordo preliminare con la PDVSA ha riacceso il dibattito su quali siano le prospettive di crescita per il colosso americano in un contesto geopolitico ancora incerto. Un ritorno in Venezuela potrebbe rappresentare un’opportunità di diversificazione delle riserve, ma comporta anche sfide legali e operative di notevole entità.
- Exxon negozia l’accesso al progetto Petromonagas, con oltre 50 miliardi di barili di riserva stimati.
- Le competenze nell’estrazione di heavy oil, maturate in Canada, potrebbero ridurre i costi di sviluppo.
- Rischi politici, sanzioni e infrastrutture obsolete rimangono gli ostacoli principali.
Sentiment: NEUTRALE
Contesto geopolitico e opportunità di mercato
Il Venezuela detiene circa il 17 % delle riserve mondiali di petrolio, ma la sua produzione è crollata a causa di sanzioni internazionali, cattiva gestione e infrastrutture obsolete. Con l’attuale amministrazione statunitense più favorevole agli investimenti esteri, le restrizioni sono state in parte allentate, aprendo la porta a società come Exxon. Il ritorno in Venezuela consentirebbe al gruppo di accedere a un bacino di riserve “low‑cost” rispetto a progetti offshore più complessi. Inoltre, la crescente domanda di energia a basso prezzo, soprattutto da parte dei mercati emergenti, rende attraente la possibilità di produrre crude pesanti a costi competitivi. Tuttavia, la stabilità politica rimane incerta: le riforme legislative, la protezione degli investimenti e la gestione delle sanzioni americane sono variabili che potrebbero influenzare la fattibilità a lungo termine dell’accordo.
Vantaggi competitivi di Exxon
Exxon possiede un’esperienza consolidata nell’estrazione di petrolio pesante, maturata soprattutto nei giacimenti di oil‑sand canadesi, che richiedono tecnologie di upgrading simili a quelle necessarie per l’Orinoco. Il progetto Petromonagas, precedentemente gestito da Exxon, è dotato di un upgrader operativo, unico nel suo genere in Venezuela, capace di trasformare il crudo extra‑pesante in prodotti più leggeri e commerciabili. Questa competenza tecnica riduce la curva di apprendimento rispetto a concorrenti meno esperti. Inoltre, la presenza di una rete di fornitori e partner internazionali permette a Exxon di mobilitare capitali e know‑how in tempi più rapidi rispetto a un nuovo entrante. Il capitale di mercato dell’azienda, sostenuto da una base azionaria stabile, garantisce la capacità di assorbire gli ingenti costi di riqualificazione delle infrastrutture locali, che includono pipeline, impianti di trattamento e reti di trasporto.
Rischi e sfide operative
Nonostante le potenzialità, il progetto è esposto a molteplici rischi. In primo luogo, l’incertezza normativa: la Venezuela ha nazionalizzato le attività petrolifere nel 2007 e la protezione legale per gli investitori stranieri è ancora debole. Eventuali ritorni di sanzioni o cambi di governo potrebbero compromettere la continuità dell’accordo. In secondo luogo, le infrastrutture esistenti sono gravemente degradate; l’upgrader di Petromonagas necessita di manutenzione intensiva e probabilmente di un completo overhaul, il che comporta costi di capitale elevati e tempi di inattività prolungati. Inoltre, la logistica di trasporto del petrolio verso i mercati internazionali è limitata da porti in cattivo stato e da una rete di pipeline parzialmente inattiva, richiedendo investimenti aggiuntivi per garantire flussi di esportazione affidabili. Infine, la volatilità dei prezzi del petrolio aggiunge un ulteriore livello di incertezza: se i prezzi dovessero scendere, la redditività di un progetto ad alto contenuto di capitale come quello venezuelano potrebbe risultare compromessa.
In sintesi, il potenziale ritorno di Exxon in Venezuela rappresenta una mossa audace che combina opportunità di riserva straordinaria con un set di rischi non trascurabili. La capacità dell’azienda di sfruttare la propria esperienza nel heavy oil, insieme a una valutazione prudente dei fattori geopolitici, sarà determinante per trasformare questa prospettiva in valore reale per gli azionisti.