Rendimento obbligazionario giapponese sopra 3%: perché non scalfisce i colossi del trading e cosa significa per Berkshire Hathaway
- Punto chiave 1: Il 10‑anno giapponese ha superato il 3 % – il livello più alto in 30 anni – ma resta inferiore al 4,8 % del Treasury USA.
- Punto chiave 2: Berkshire Hathaway detiene >10 % in ciascuna delle cinque “sogo shosha” (Itochu, Marubeni, Mitsubishi, Mitsui, Sumitomo), con ritorni cumulativi superiori al 150 % dal 2020.
- Punto chiave 3: L’azienda prevede di continuare a finanziare operazioni in yen, sfruttando la differenza di rendimento per ottimizzare il costo del capitale.
Sentiment: BULLISH
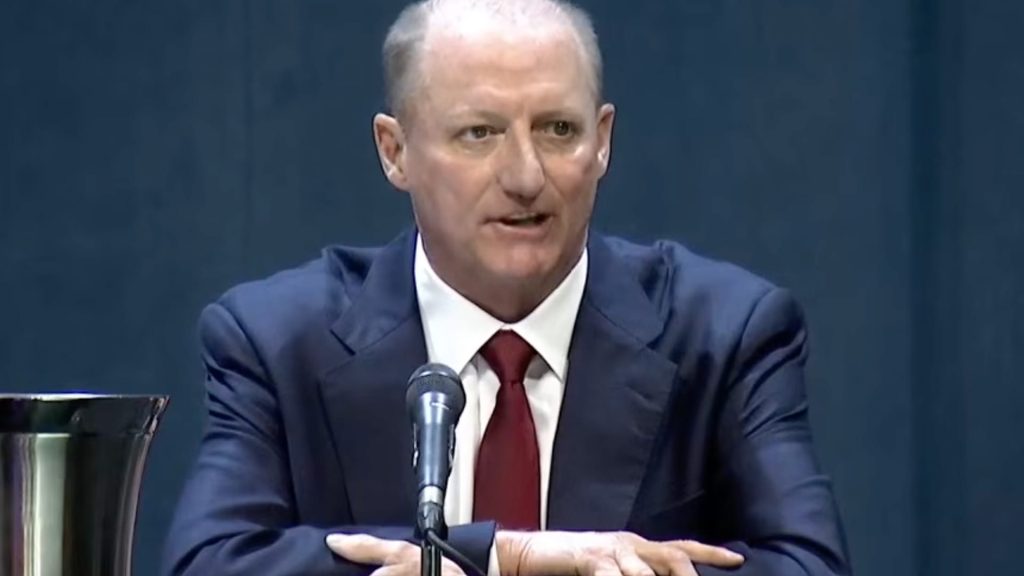
Il CEO di Berkshire Hathaway, Greg Abel, ha dichiarato in un’intervista a CNBC Squawk Box che l’attuale rialzo dei rendimenti obbligazionari giapponesi – con il 10‑anno appena sopra il 3 % – non rappresenta una minaccia per le cinque principali trading house del Paese, nelle quali il conglomero di Warren Buffett possiede quote superiori al 10 %. L’affermazione, fatta durante una visita a Tokyo, ribadisce la fiducia di Berkshire nella resilienza del modello “sogo shosha” e apre scenari interessanti per il mercato del credito yen.
1. Il contesto dei rendimenti giapponesi: un picco storico ma ancora “low‑cost”
Il 10‑anno giapponese ha toccato 3,02 % nella settimana del 12 settembre, il livello più alto dal 1994. Nonostante la salita, il rendimento rimane inferiore al 4,8 % del Treasury USA, che ha raggiunto il suo picco triennale lo stesso giorno. La differenza di quasi 2 punti percentuali mantiene il Giappone nella categoria “low‑yield” rispetto a Stati Uniti, Regno Unito e Europa, dove i benchmark superano il 4 %.
Questa dinamica è il risultato di una politica monetaria ancora accomodante della Banca del Giappone (BOJ), che ha mantenuto il tasso di interesse a breve termine vicino allo zero e continua a intervenire sul mercato dei titoli per contenere l’aumento dei rendimenti. Il contesto è inoltre alimentato da un’inflazione sotto controllo (1,3 % su base annua) e da un debito pubblico elevatissimo (circa 260 % del PIL), che rende qualsiasi ulteriore aumento dei costi di finanziamento un tema sensibile per il governo.
Per gli investitori internazionali, il gap tra i rendimenti giapponesi e quelli globali crea opportunità di carry trade: prendere in prestito yen a costi bassi per investire in asset con rendimenti più alti. Tuttavia, la volatilità legata alla possibile revisione della politica della BOJ resta un fattore di rischio non trascurabile.
2. L’esposizione di Berkshire nelle “sogo shosha” e il valore generato
Berkshire Hathaway possiede ora più del 10 % in ciascuna delle cinque più grandi trading house giapponesi – Itochu, Marubeni, Mitsubishi, Mitsui e Sumitomo – un aumento rispetto al limite originario del “single‑digit” stabilito al momento dell’investimento nel 2020. L’autorizzazione a superare la soglia è stata concessa da ciascuna società dopo sei anni di performance positiva.
Dal 2020, le azioni di queste imprese hanno registrato un apprezzamento medio del 156 %, spinto da una ripresa della domanda di energia, materie prime e consumer goods post‑pandemia. Le “sogo shosha” hanno inoltre beneficiato di una diversificazione verticale: dalla logistica al trading di commodity, fino a partecipazioni strategiche in settori high‑tech e green energy.
Il ritorno sul capitale di Berkshire è stato ulteriormente amplificato dal flusso di dividendi, che nel 2023 ha totalizzato circa 1,2 mld USD, pari a un rendimento medio del 4,3 % sul capitale investito. L’azienda ha inoltre segnalato che la relazione con le trading house ha generato “opportunità eccezionali” per ulteriori joint venture, soprattutto nei progetti di idrogeno verde e nella catena di approvvigionamento di semiconduttori.
3. Implicazioni per il mercato del credito yen e per gli investitori internazionali
Abel ha confermato che Berkshire continuerà a raccogliere debito in yen, nonostante i rendimenti più alti. La logica è duplice: da un lato, il costo di finanziamento rimane competitivo rispetto ad altre valute; dall’altro, l’esposizione in yen funge da copertura naturale contro la volatilità del dollaro, che ha subito un apprezzamento del 7 % rispetto al yen negli ultimi 12 mesi.
Per gli investitori istituzionali, la dichiarazione di Berkshire invia un segnale di fiducia nella stabilità del mercato giapponese e nella capacità delle “sogo shosha” di assorbire shock di tasso. Ciò potrebbe spingere altri fondi a incrementare le loro quote in yen‑denominated bonds, contribuendo a una maggiore liquidità e a un potenziale compressione dei rendimenti.
Nel breve termine, però, la pressione inflazionistica globale e le tensioni geopolitiche (es. le restrizioni alle esportazioni di semiconduttori dalla Cina) potrebbero introdurre volatilità nei rendimenti giapponesi. Gli analisti dovranno monitorare attentamente le mosse della BOJ e le dinamiche del mercato dei futures sul yen per valutare il rischio di un rialzo più marcato dei tassi.
Prospettive e Scenari
Guardando al 2027, tre scenari principali emergono per Berkshire e per il mercato giapponese:
- Scenario ottimistico: la BOJ mantiene la sua politica accomodante, i rendimenti rimangono sotto il 3,5 % e le “sogo shosha” continuano a espandere le loro attività nei settori green e tech. Berkshire beneficia di ulteriori dividendi e di nuove partnership, consolidando il suo posizionamento strategico in Asia.
- Scenario base: i rendimenti giapponesi oscillano tra 3 % e 3,8 % mentre la BOJ inizia a normalizzare gradualmente la politica monetaria. Berkshire mantiene il debito in yen, ma il costo di capitale aumenta leggermente, riducendo i margini di arbitraggio ma senza compromettere la redditività complessiva.
- Scenario di stress: una stretta improvvisa dei tassi da parte della BOJ (oltre il 4 %) combinata con una forte rivalutazione del yen spinge i costi di finanziamento verso livelli più allineati a quelli statunitensi. In questo caso, Berkshire potrebbe dover rinegoziare parte del debito e rivedere la strategia di investimento nelle trading house, con potenziali pressioni sui dividendi.
In sintesi, la dichiarazione di Greg Abel indica che, nonostante il picco storico dei rendimenti, le fondamenta delle principali trading house giapponesi rimangono solide e il posizionamento di Berkshire è ben difeso. Gli investitori dovrebbero considerare il mercato yen come un “porto sicuro” a medio‑termine, ma restare vigili rispetto a eventuali cambi di rotta della politica monetaria giapponese.