La lezione greca che sta per far crollare la Germania il debito che nessuno vuole vedere
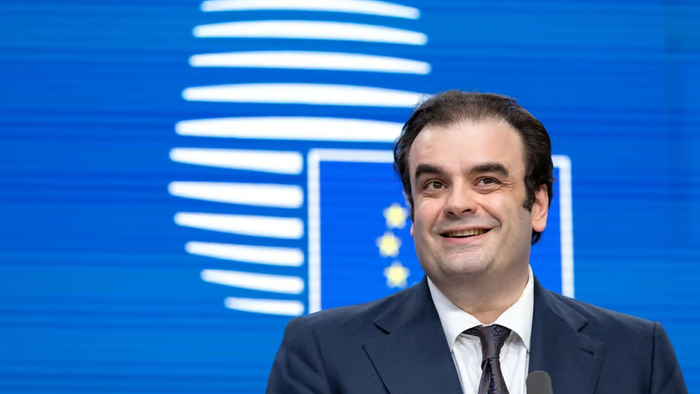
La Germania si crede ancora la locomotiva indistriale dell’Europa, ma dietro le quinte il suo bilancio sta per esplodere come una bomba a orologeria. Il nuovo “re del debito” Friedrich Merz ha appena annunciato un nuovo round di prestiti superiori al 5 % per il prossimo anno, un segnale che gli investitori stanno già trattando come un avvertimento rosso. Intanto, il ministro delle finanze greco, Kyriakos Pierrakakis, ha lanciato un monito che suona più come una sfida: la Germania non è invulnerabile e il suo modello di crescita basato su politiche di decrescita climatica la sta trasformando in un’istituzione di moralisti senza più ingranaggi. Se la Germania non cambia rotta, la prossima crisi del debito potrebbe essere più devastante di quella del 2010‑2012, e gli occhi di tutta l’Eurozona sono già puntati sul futuro di Berlino.
- Il nuovo debito tedesco supera di gran lunga le soglie di sostenibilità storiche.
- Le politiche di decarbonizzazione stanno accelerando la deindustrializzazione.
- La Grecia, una volta vittima, ora lancia la sua sfida economica alla Germania.
Livello di Rischio/Opportunità: ESTREMO
Il colpo di scena che nessuno aveva previsto: la Germania si avvicina al punto di rottura
Il budget tedesco per il 2025 prevede un deficit di oltre 180 miliardi di euro, una cifra che supera di gran lunga quella dei paesi più indebitati dell’Eurozona. Il partito di governo, spinto da Merz, sta scegliendo la via del nuovo indebitamento anziché affrontare riforme strutturali dolorose. Gli analisti avvertono che il mercato obbligazionario sta già reagendo con vendite massicce di titoli di stato tedeschi, facendo lievitare i tassi di interesse e aumentando il costo del servizio del debito. Se la tendenza continua, la Germania rischia di perdere il ruolo di ancora sicura per gli investitori, una perdita che potrebbe scatenare una fuga di capitali verso mercati più redditizi ma più rischiosi. In pratica, il “cavaliere bianco” della finanza europea sta diventando il nuovo “cavallo di Troia” che potrebbe aprire la porta a una crisi sistemica.
La Grecia lancia la sua sfida: perché il modello greco può diventare il nuovo standard di sopravvivenza
Pierrakakis non si limita a rimproverare la Germania; propone una visione alternativa basata su una svalutazione controllata dell’euro e su riforme fiscali aggressive. Dopo aver ridotto il rapporto debito‑PIL dal picco del 180 % al 146 % negli ultimi otto anni, la Grecia dimostra che è possibile uscire dal vortice del debito con disciplina e coraggio politico. Il ministro suggerisce che la Germania dovrebbe imitare quel percorso, tagliando spese inutili, rivedendo le agevolazioni fiscali per le imprese e, soprattutto, smantellando la burocrazia che soffoca l’innovazione. Se la Germania non seguirà questo esempio, il divario tra le due economie si allargarà, trasformando la Grecia in un modello di ripresa per i paesi che ancora lottano contro il peso di una moneta sovra-valutata.
FOMO, indignazione e urgenza: perché gli investitori dovrebbero correre ai ripari ora
Il segnale è chiaro: il debito tedesco sta crescendo a un ritmo che non può più essere ignorato. Gli investitori più attenti stanno già spostando i capitali verso asset più difensivi, temendo che la Germania possa diventare il prossimo “default” europeo. Questo è il momento di agire, non di osservare. Chi possiede esposizioni significative al mercato tedesco dovrebbe valutare seriamente di ridurre il proprio rischio, magari diversificando verso mercati emergenti o verso valute più stabili. Ignorare la lezione greca ora equivale a scommettere su una scommessa perdente, con la possibilità di vedere i propri portafogli erosi da un improvviso aumento dei tassi di interesse e da una crisi di liquidità. La domanda è: sei pronto a perdere milioni o prenderai la decisione giusta prima che sia troppo tardi?