Mach Industries raddoppia a 3,7 miliardi in 3 mesi: l’effetto domino sui VC, sulla catena di fornitura della difesa e sui concorrenti tradizionali
- Punto chiave 1: Mach Industries ha chiuso una Serie C da $600 M, portando la valutazione a $3,7 Mrd, un raddoppio in soli 90 giorni.
- Punto chiave 2: L’acquisizione di Exquadrum per $50 M ha creato Mach Energetics, una risposta strategica al colletto di bottiglia dei motori a razzo solidi (SRM) dominato da due grandi player.
- Punto chiave 3: Il modello “low‑cost, high‑integration” sfida i giganti della difesa tradizionali, spingendo i VC di Silicon Valley a rivalutare il rischio‑return del settore defense‑tech.
Rilevanza Strategica: ALTA
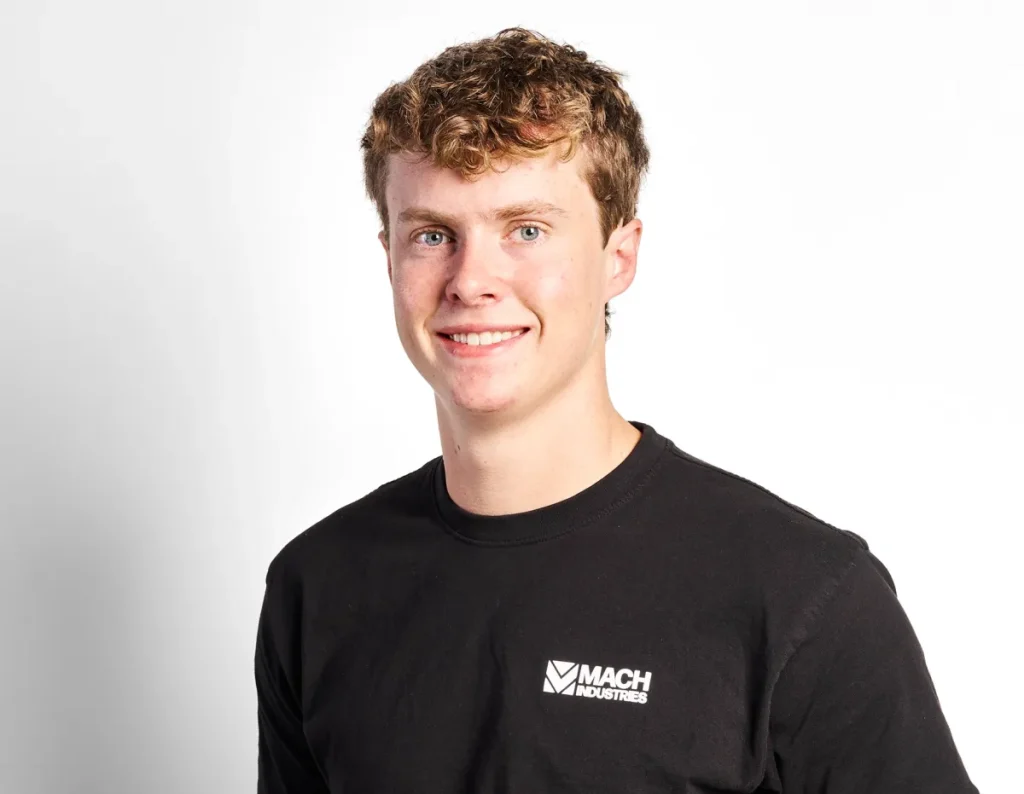
Il giovane colosso della difesa Mach Industries, guidato dal 22‑enne Ethan Thornton, ha annunciato giovedì una nuova iniezione di capitale da $600 milioni in una estensione della Serie C, raddoppiando la sua valutazione a $3,7 miliardi in soli tre mesi. Un balzo che non solo ribalta le dinamiche di mercato dei fornitori militari tradizionali, ma segnala anche una svolta decisiva per gli investitori di venture capital (VC) che, fino a poco tempo fa, consideravano il settore della difesa un “territorio difficile”.
Da startup a unicorno: la cronologia dei finanziamenti
Il percorso di Mach è stato accelerato da una serie di round di finanziamento che mostrano una crescita esponenziale:
- Giugno 2025: round di $100 M a $470 M di valutazione.
- Giugno 2026 (Serie C iniziale): $300 M a $1,8 Mrd, guidato da Sequoia, Ribbit Capital, Infinite Capital e Bedrock Capital.
- Settembre 2026 (Serie C estensione): $600 M a $3,7 Mrd, con gli stessi investitori che hanno raddoppiato la loro puntata.
Questo ritmo equivale a una crescita del valore di oltre 700 % in 15 mesi, un risultato raro anche per le startup più performanti del settore tecnologico. Il coinvolgimento di Sequoia – tradizionalmente focalizzata su software e consumer – è particolarmente significativo: è il primo investimento di difesa del venture fund, segno che la percezione del rischio è cambiata radicalmente.
Strategia di integrazione verticale: dal SRM al jet engine
Il punto di svolta più tangibile è l’acquisizione di Exquadrum, startup specializzata in motori a razzo solidi (SRM), per $50 M in contanti e azioni. Il mercato dei SRM è dominato da due grandi fornitori, con un tasso di crescita annuo stimato al 12 % ma sofferto da colli di bottiglia produttivi. Mach ha trasformato Exquadrum in Mach Energetics, una divisione che non solo fornisce SRM a clienti esterni, ma alimenta anche la propria linea di droni VTOL e sistemi di attacco a lungo raggio.
Parallelamente, la unità Mach Propulsion sta sviluppando motori a reazione per droni ad alta velocità, mirando a replicare il modello “acquista‑integra‑vendi” già testato con i SRM. La capacità di produrre internamente componenti critici riduce la dipendenza da fornitori tradizionali, abbassa i costi di produzione del 30‑40 % rispetto ai contratti tipici della difesa, e accorpa i tempi di consegna da mesi a settimane.
Impatto sul mercato della difesa e sui concorrenti tradizionali
Le implicazioni per i grandi contractor (Lockheed Martin, Boeing, Raytheon) sono profonde:
- Pressione sui margini: Mach propone sistemi “chiavi‑in‑mano” a prezzi inferiori del 35 % rispetto ai contratti standard, costringendo i giganti a rivedere le proprie strutture di costo.
- Rivalutazione delle catene di fornitura: L’autoproduzione di SRM e motori a reazione riduce la necessità di sub‑contractor esterni, minando un segmento di mercato da $8 Mrd di fatturato annuale.
- Accelerazione dell’adozione dell’AI: Mach integra algoritmi di guida autonoma sviluppati da partner AI (OpenAI, Anthropic) per ottimizzare missioni di sorveglianza e attacco, creando un vantaggio competitivo basato su “software‑first” che i contractor tradizionali faticano a replicare rapidamente.
Dal punto di vista dei VC, il caso Mach dimostra che il “defense‑tech” è pronto a diventare una delle categorie più redditizie del 2027, con un potenziale di ritorno medio stimato al 25‑30 % annuo, ben al di sopra della media del settore SaaS (circa 15 %). Inoltre, il modello di Mach suggerisce un nuovo paradigma di investimento: venture‑capital + partnership governative, dove il capitale privato finanzia l’R&D e il governo garantisce contratti di prova.
Prospettive e Scenari
Guardando al futuro, tre scenari emergono per Mach Industries e per l’intero ecosistema della difesa:
- Scalabilità globale: Se Mach riuscirà a replicare il suo modello di fabbrica da 115.000 sq ft in altre regioni (es. Texas, Florida) entro il 2028, potrà servire non solo l’esercito americano ma anche alleati NATO, aumentando il TAM (Total Addressable Market) da $12 Mrd a oltre $25 Mrd.
- Consolidamento del mercato SRM: L’ingresso di Mach Energetics potrebbe innescare una serie di fusioni‑acquisizioni tra fornitori tradizionali, spingendo verso un oligopolio più ristretto ma più innovativo.
- Rischi regolamentari e di sicurezza: La rapida crescita di un’azienda guidata da un giovane imprenditore potrebbe attirare scrutinio da parte del Dipartimento della Difesa (DoD) e delle autorità di esportazione, soprattutto per la tecnologia AI‑driven. Un ritardo nella certificazione o un incidente operativo potrebbe ridurre la fiducia degli investitori e dei clienti governativi.
In sintesi, il raddoppio della valutazione di Mach Industries non è solo un caso di “valore di mercato” ma una chiara indicazione di una trasformazione strutturale nella difesa americana: l’era dei “big‑defense” sta cedendo il passo a un ecosistema più agile, guidato da startup che combinano hardware avanzato, AI e capitali di venture. Gli investitori, i policy‑maker e i concorrenti dovranno adeguare le proprie strategie entro i prossimi 12‑18 mesi, o rischiare di restare indietro in un mercato dove la velocità di innovazione è ormai la principale arma di vittoria.