Il Mandato SAF dell’UE: Successi, Lacune e la Sfida dell’e‑SAF
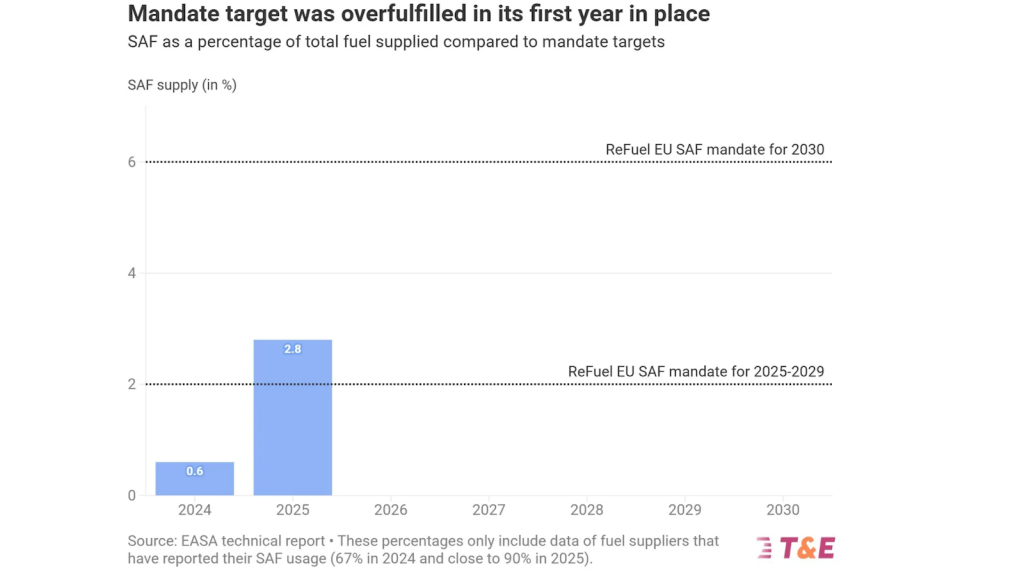
Il primo anno di attuazione del mandato ReFuelEU Aviation ha mostrato che gli obiettivi vincolanti possono tradursi in risultati concreti per il settore aereo europeo. Nel 2025, la quota di carburante sostenibile è passata dallo 0,6 % al 2,8 % del totale, superando il target obbligatorio del 2 %. Tuttavia, il rapporto dell’EASA evidenzia debolezze strutturali nella catena di approvvigionamento e una quasi totale assenza di investimenti commerciali in carburanti sintetici (e‑SAF).
- Il target SAF del 2 % è stato superato, raggiungendo il 2,8 % nel 2025.
- Oltre l’80 % del SAF proviene da oli di cucina usati, con 85 % dei feedstock importati.
- Nessun progetto e‑SAF ha ancora ottenuto la decisione finale di investimento (FID).
Rilevanza Strategica: ALTA
Il mandato SAF del 2 % ha superato le aspettative: un primo trionfo di politica ambientale
Il rapporto annuale dell’EASA conferma che la quota di carburante sostenibile fornita negli aeroporti UE nel 2025 ammonta a circa 1,1 milioni di tonnellate, pari al 2,8 % del totale. Questo risultato dimostra che un obbligo normativo chiaro, supportato da meccanismi di monitoraggio e reporting, è capace di generare una rapida penetrazione di mercato. La crescita è stata trainata soprattutto dall’espansione della produzione di SAF basato su oli e grassi idrotrattati (HEFA), che ha beneficiato di infrastrutture esistenti e di un costante flusso di oli di cucina usati (UCO). Il superamento del target è un segnale positivo per i responsabili politici: le misure vincolanti funzionano, a patto che siano accompagnate da un quadro stabile e prevedibile.
Fragilità della catena di approvvigionamento: dipendenza da UCO, feedstock importati e rischi di frode
Nonostante il successo quantitativo, il panorama qualitativo rimane preoccupante. Oltre l’80 % del SAF europeo è ancora prodotto a partire da UCO, un flusso di materia prima soggetto a pratiche fraudolente e a classificazioni errate. La crescente quota di grassi animali di categoria 3 (≈ 11 %) e di SAF derivato da effluente di frantoi di palma (POME, ≈ 6 %) solleva dubbi sulla reale aggiunta di riduzione delle emissioni, poiché questi feedstock hanno già impieghi consolidati in altri settori e possono spostare le emissioni anziché eliminarle. Inoltre, il 85 % dei feedstock è importato, principalmente dalla Cina, rendendo il mercato europeo vulnerabile a interruzioni di fornitura, variazioni di prezzo e a crescenti interrogativi sulla sostenibilità dei materiali di origine esterna. La proposta della Commissione di eliminare il sostegno ETS per il SAF da UCO a partire dal 2030 è un passo necessario per spingere verso una diversificazione più solida e meno dipendente da risorse a rischio.
La corsa all’e‑SAF: ostacoli di investimento e le prossime leve politiche
Il dato più allarmante è l’assenza di decisioni di investimento finale (FID) per i circa 60 progetti e‑SAF in fase di sviluppo. Senza un mercato credibile e meccanismi di de‑risking, gli investitori rimangono cauti. Le raccomandazioni chiave includono il mantenimento inalterato del sub‑target e‑SAF all’interno del quadro ReFuelEU, garantendo che gli obblighi rimangano stabili nel medio‑termine. Inoltre, è cruciale ampliare l’esperimento tedesco di aste a doppio lato a livello europeo, creando un intermediario di mercato che aggregi domanda e offerta, riduca l’incertezza sui ricavi e faciliti l’accesso al capitale. Un approccio UE‑wide a queste aste potrebbe accelerare la trasformazione della pipeline di progetti in impianti operativi, consentendo al contempo di soddisfare gli obiettivi di carburante sintetico fissati per il 2030. Solo con un mix di regole stabili, incentivi mirati e strumenti finanziari adeguati l’Europa potrà trasformare la promessa dell’e‑SAF in realtà produttiva, completando la strategia di decarbonizzazione dell’aviazione.